「今月、一番頑張ったな」
「よし!報奨金5万円渡そう!」
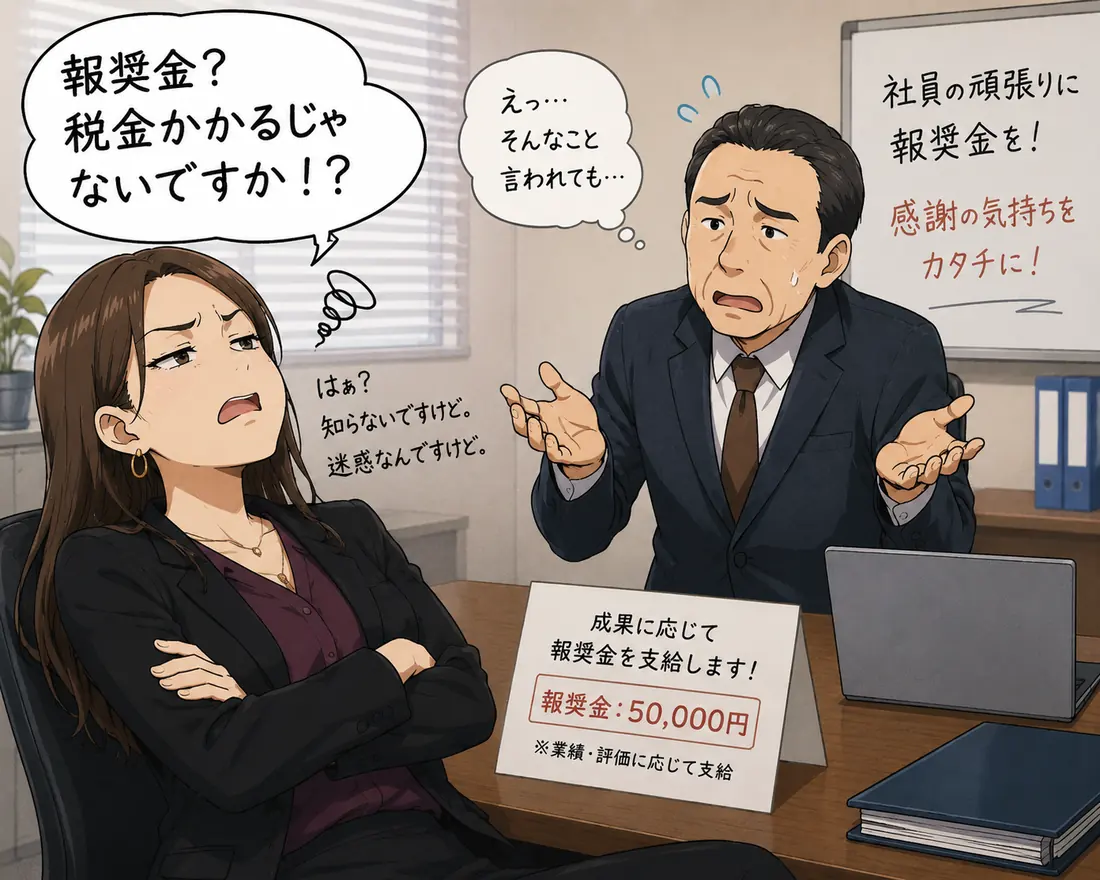
すると女性社員が、悪気なくひと言。
「えーっ、税金かかるじゃないですか!?」
「だったら商品券にしてくださいよ!」
「それか、会社の経費で旅行とか!」
そして、さらに――
「だったら社長のポケットマネーでくださいよ!」
……いろいろ案は出てきます。
でも、
商品券なら大丈夫。
旅行なら大丈夫。
社長個人から渡せば大丈夫。
そんな単純な話ではありません。
「報奨金」という名前なら給与じゃない?
仕事の成果に対して会社から支給するお金は、
「報奨金」
「表彰金」
「特別賞」
と名前を変えても、給与や賞与として扱われる可能性があります。
たとえば、
売上トップだから5万円。
契約件数1位だから3万円。
こうした支給は、税金だけでなく社会保険の扱いも確認しておきたいところです。
5万円あげても、5万円は残らない?
仮に報奨金5万円が賞与として扱われれば、
社員は
5万円
↓
社会保険料
↓
所得税
↓
手取りは5万円未満
一方、会社は、
5万円
+
会社負担の社会保険料
↓
実際の負担は5万円超
つまり――
社員は5万円もらえない。
会社は5万円では済まない。
ここが、報奨金制度のちょっと意外なところです。
報奨金を決める前に
確認したいのは、
□ 何に対する報奨金なのか
□ 現金・商品券など、何で支給するのか
□ 年に何回支給するのか
□ 給与・賞与としてどう処理するのか
そして何より――
「5万円あげる!」
と社員に伝える前に、
本人はいくら受け取るのか。
会社はいくら負担するのか。
そこまで確認しておきたいところです。
せっかくの「ご褒美」が、
「聞いてた5万円と違うじゃないですか!」
となってしまいます。