「先生、お久しぶりです」
「……え?」
受付に立っていたのは、昔この医院で働いていた女性だった。
そして——
昔、院長と関係のあった女性でもあった。
別れる時は、かなり揉めた。
最後に院長は200万円を渡した。
「これで終わりにしよう」
女性も受け取り、その後退職した。
もう何年も前の話だ。
「どうしたの、急に……」
まさか、また金か?
院長は身構えた。
女性が小さな声で言った。
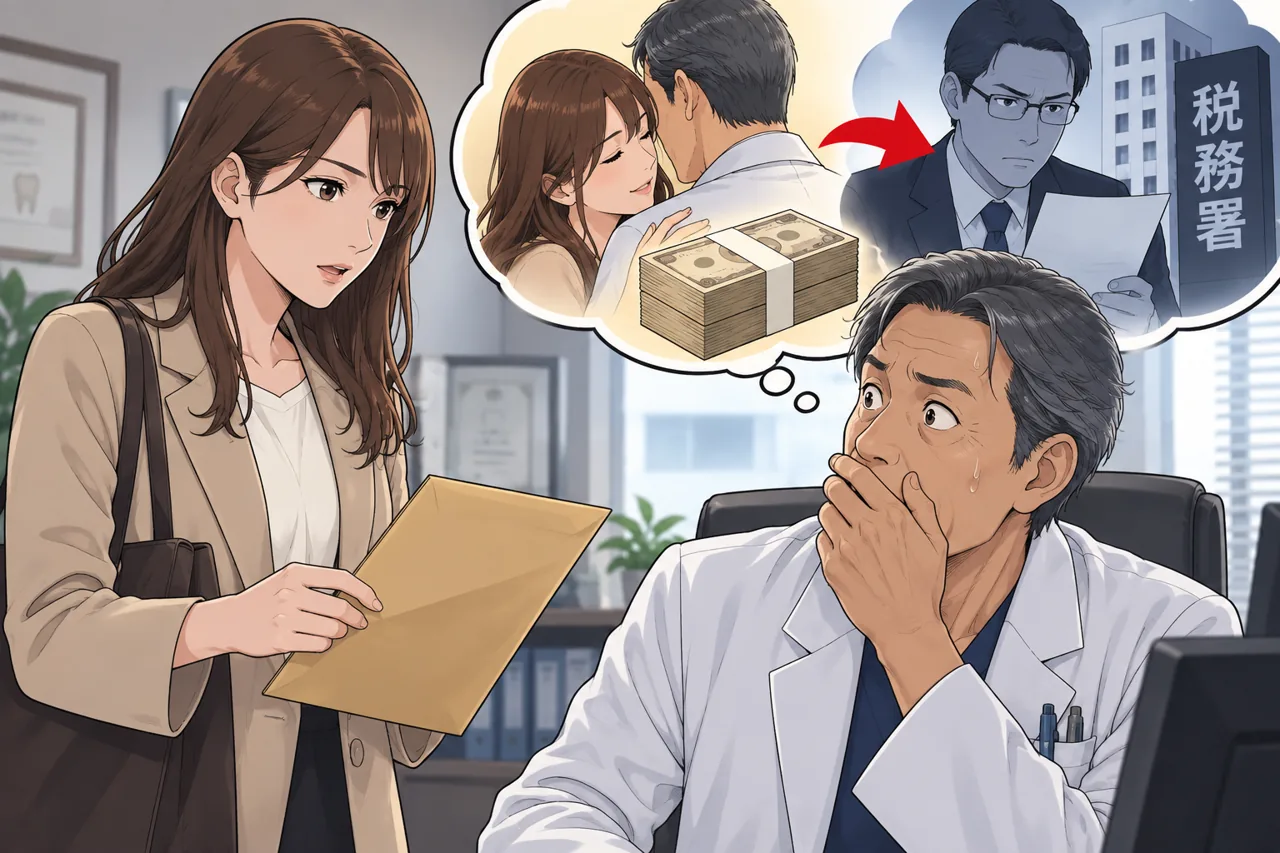
「先生……あの200万円のことなんですけど」
やっぱりか。
「ちょっと待ってくれ。あの時200万円渡しただろ?」
「違うんです」
「税務署から聞かれてるんです」
「……え?」
「何のお金だったんですか、って」
院長の顔が止まった。
それからしばらくして。
医院に税務調査が入った。
帳簿を見ていた調査官の手が止まる。
「院長」
「はい?」
「この200万円……何の支払いですか?」
「…………」
「○○さんという、当時の従業員への支払いになっていますね」
横には経理担当者。
院長の頭の中に、あの日の光景が蘇る。
個人的な関係を終わらせるために払った200万円。
しかし——
その200万円は、
医院から出ていた。
個人的な男女関係を清算するためのお金を、医院や会社のお金から支払った場合。
会社から実際にお金が出ているからといって、そのまま事業上の経費として認められるとは限りません。
その支出は本当に医院のためのものだったのか。
それとも、院長個人が負担すべきものだったのか。
内容によっては経費性を否認されたり、院長本人への経済的利益として税務上の問題が生じたりする可能性があります。
女性との関係は終わった。
200万円も払った。
もう会うこともないと思っていた。
でも——
帳簿には残っていた。